₹30 लाख, ₹50 लाख या ₹1 करोड़ का होम लोन लेने से पहले जान लें गणित
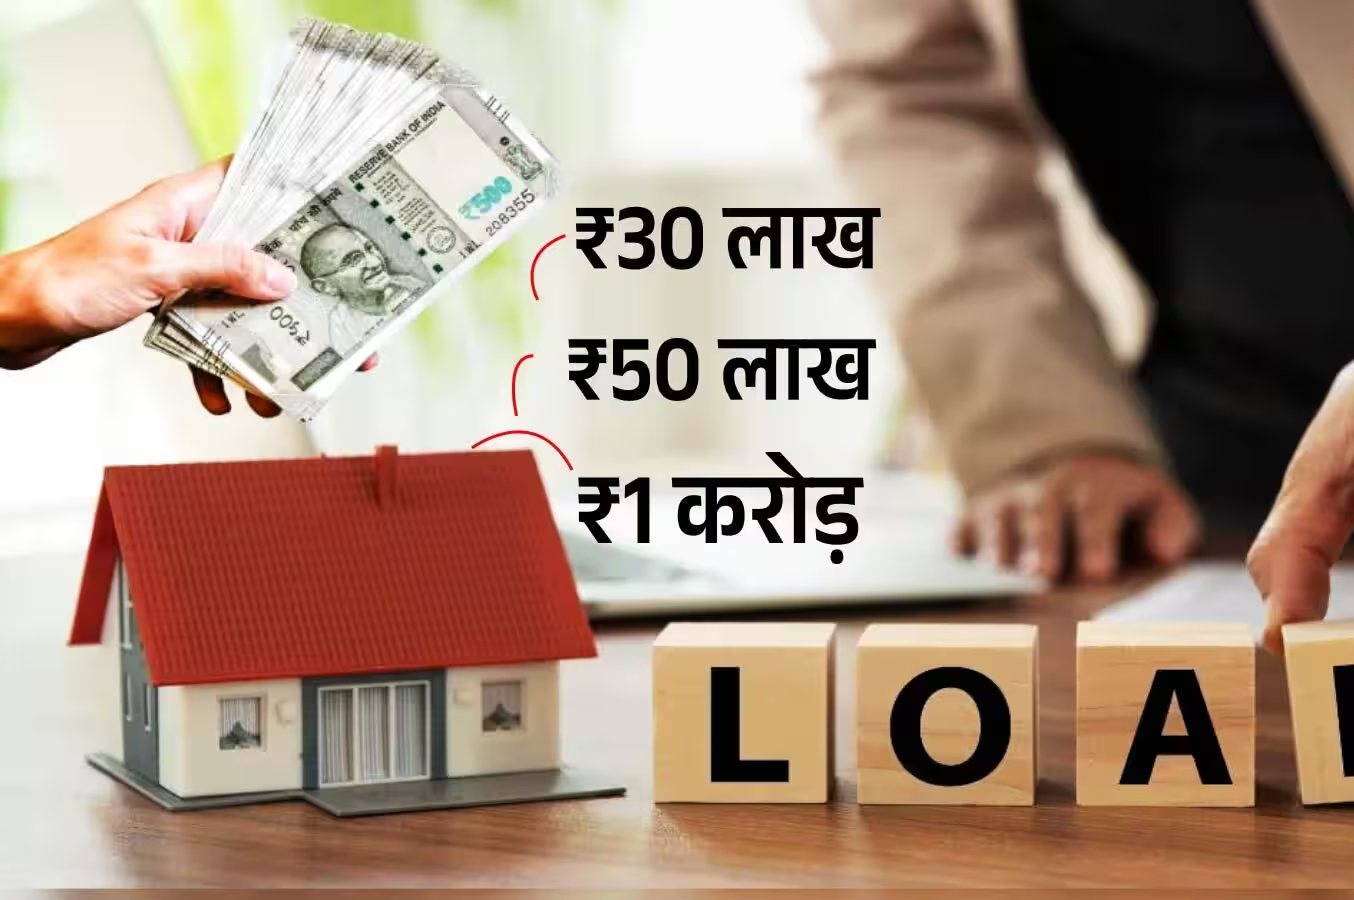
अपने खुद के आशियाने का सपना देखना हर इंसान के जीवन का सबसे बड़ा और भावनात्मक पड़ाव होता है, जिसे पूरा करने के लिए अधिकांश लोग बैंक या हाउसिंग फाइनेंस कंपनियों से होम लोन (Home Loan) का सहारा लेते हैं। जब कोई परिवार अपने सपनों का घर खरीदने के लिए लंबी अवधि यानी 30 साल के लिए कर्ज लेता है, तो उसे मासिक किस्त यानी ईएमआई (EMI) का भुगतान करना पड़ता है। अक्सर लोगों के मन में यह सवाल जरूर आता है कि यदि वे आज की तारीख में ₹30 लाख, ₹50 लाख या फिर ₹1 करोड़ का होम लोन लेते हैं, तो उन्हें लंबी अवधि में बैंक को कुल कितनी रकम चुकानी होगी और उनकी हर महीने की जेब पर कितना बोझ पड़ने वाला है। मौजूदा समय में जब देश के बैंक विभिन्न ब्याज दरों पर कर्ज दे रहे हैं, तब वित्तीय नियोजन (Financial Planning) करना बेहद जरूरी हो गया है ताकि लोन चुकाते समय किसी भी प्रकार की आर्थिक परेशानी का सामना न करना पड़े। आइए इस पूरी वित्तीय गणित को बहुत आसान भाषा में समझते हैं ताकि आप अपनी कमाई और बजट के हिसाब से सही फैसला ले सकें।
होम लोन की लंबी अवधि और ब्याज के गणित को समझना क्यों है जरूरी
जब कोई ग्राहक 30 साल यानी 360 महीनों के लिए होम लोन लेता है, तो उसे यह बात हमेशा ध्यान रखनी चाहिए कि लोन की अवधि जितनी लंबी होगी, हर महीने की ईएमआई उतनी ही कम आएगी, लेकिन कुल मिलाकर बैंक को दिया जाने वाला ब्याज मूलधन (Principal Amount) से भी कहीं ज्यादा हो जाता है। उदाहरण के तौर पर, यदि कोई बैंक औसतन 8.5% से 9% सालाना ब्याज दर पर होम लोन दे रहा है, तो इस ब्याज दर के हिसाब से ₹30 लाख के लोन पर हर महीने लगभग ₹23,000 से ₹24,000 तक की ईएमआई बन सकती है। पूरे 30 साल यानी 360 महीनों की इस अवधि के दौरान ग्राहक को मूलधन के साथ-साथ ब्याज के रूप में बैंक को इतनी भारी रकम चुकानी पड़ जाती है कि कुल भुगतान मूल राशि का लगभग दोगुना तक पहुंच जाता है। इसलिए, वित्तीय विशेषज्ञ हमेशा यह सलाह देते हैं कि होम लोन की अवधि को जितना संभव हो सके कम रखना चाहिए ताकि ब्याज के रूप में गाढ़ी कमाई का बड़ा हिस्सा बैंक को न देना पड़े।
₹30 लाख, ₹50 लाख और ₹1 करोड़ के लोन पर कितनी चुकानी होगी मंथली EMI और कुल ब्याज
आइए अब तीनों लोकप्रिय लोन स्लैब का सटीक और व्यावहारिक हिसाब लगाते हैं ताकि आपको यह स्पष्ट रूप से समझ आ सके कि किस रकम पर आपकी जेब पर कितना वित्तीय भार आने वाला है। यदि आप लगभग 8.5% की ब्याज दर पर 30 साल के लिए ₹30 लाख का होम लोन लेते हैं, तो आपकी मासिक ईएमआई करीब ₹23,068 के आसपास आएगी, और 360 महीनों में आप बैंक को कुल मिलाकर लगभग ₹83 लाख से अधिक का भुगतान करेंगे जिसमें ब्याज की राशि मूलधन से भी अधिक होगी। इसी प्रकार, यदि आप ₹50 लाख का होम लोन 30 साल के लिए लेते हैं, तो आपकी हर महीने की ईएमआई बढ़कर लगभग ₹38,446 हो जाएगी, और इस लंबी अवधि में ब्याज और मूलधन मिलाकर आपको कुल ₹1.38 करोड़ के आसपास बैंक को चुकाने होंगे। वहीं दूसरी तरफ, यदि आपका सपना बहुत बड़ा है और आप ₹1 करोड़ का भारी-भरकम होम लोन 30 साल की अवधि के लिए लेते हैं, तो आपकी शुरुआती ईएमआई लगभग ₹76,891 प्रति महिना बनेगी, और 30 साल के अंत तक आप कुल मिलाकर ₹2.76 करोड़ से भी अधिक की राशि बैंक को भुगतान कर चुके होंगे। इस चौंकाने वाले आंकड़ों को देखकर यह साफ हो जाता है कि लंबा लोन लेना कितना महंगा साबित हो सकता है।
होम लोन का बोझ कम करने और स्मार्ट तरीके से चुकाने के अचूक उपाय
चूंकि 30 साल की लंबी अवधि में ब्याज का बोझ बहुत ज्यादा हो जाता है, इसलिए हर होम लोन लेने वाले को कुछ स्मार्ट रणनीतियां अपनानी चाहिए ताकि वे कर्ज के जाल से जल्दी मुक्त हो सकें। सबसे पहला और असरदार तरीका यह है कि आप हर साल अपनी सैलरी या इनकम बढ़ने पर अपनी ईएमआई राशि में कम से कम 5% से 10% की बढ़ोतरी (Pre-payment or Step-up EMI) करते रहें। इसके अलावा, यदि आपको कभी बोनस, इनसेंट्री या बिजनेस से अतिरिक्त मुनाफा मिले, तो उसे सीधे तौर पर होम लोन के मूलधन को चुकाने में इस्तेमाल करें (Part-prepayment)। ऐसा करने से आपके लोन की मूल राशि तेजी से कम होगी और बैंक आपसे कम ब्याज वसूलेगा, जिससे आपका 30 साल का लोन आसानी से 15 से 18 साल के भीतर ही खत्म हो सकता है। अपने सपनों का घर खरीदने के साथ-साथ सही वित्तीय अनुशासन अपनाना ही एक समझदार निवेशक और घर के मालिक की सबसे बड़ी पहचान होती है।